Domain ioos.de kaufen?
Wir ziehen mit dem Projekt
ioos.de um.
Sind Sie am Kauf der Domain
ioos.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ioos.de kaufen?
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
Ähnliche Suchbegriffe für Kapitalertragsteuer
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
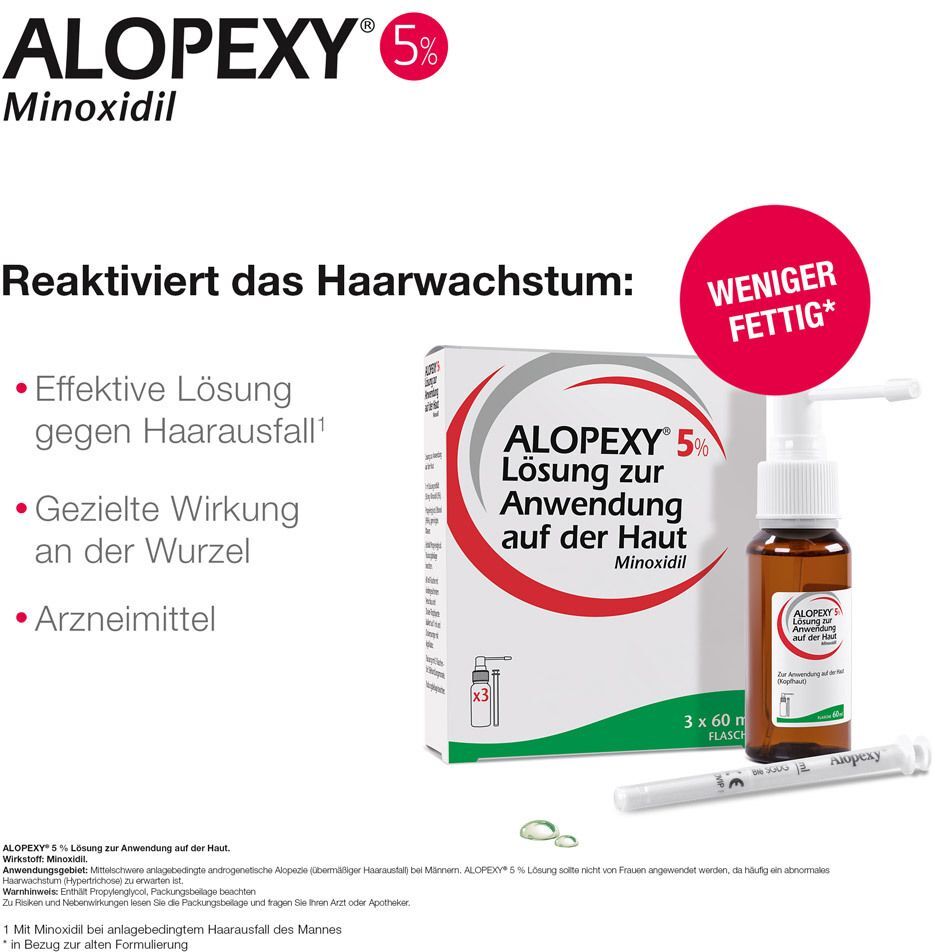
Alopexy 5% Lösung zur Anwendung auf der Haut 3x60 mlSCHON GESTESTET? Neue Formel ohne Fetten Haarverlust? Wirksamkeit klinisch nachgewiesen. Alopexy 5% Minoxidil Reaktiviert das Haarwachstum: Effektive Lösung gegen Haarausfall1 Gezielte Wirkung an der Wurzel Klinisch getestet Wirkung: Effektive Lösung gegen Haarausfall* Gezielte Wirkung an der Wurzel Klinisch getestet *Mit Minoxidil bei anlagebedingtem Haarausfall des Mannes Anwendungsbereich: Anlagebedingter Haarausfall des Mannes Zur Anwendung auf der Haut (Kopfhaut) Zur äußerlichen Anwendung. 2-mal täglich 1 ml auf die Kopfhaut auftragen ausgehend von der Mitte des betroffenen Bereichs. Die tägliche Höchstmenge von 2 ml darf nicht überschritten werden, unabhängig von der Größe der betroffenen Hautfläche. Inhaltsstoffe: 1 ml Lösung enthält 50 mg Minoxidil (5%), Propylenglycol, Ethanol (96%), gereinigtes Wasser.Hersteller PIERRE FABRE DERMO KOSMETIK GmbH Neuer Messplatz 5 79108 Freiburg E-Mail: adv_de@pierre-fabre.com Telefon: +49 800 70 50 900 Fax: +49 761 45261-777 Webseite: www.pierre-fabre.de34,83 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SOLUFRESH Aeron Duftkonzentrat Waterfresh mit NEUTRASOL-Technologie zur Anwendung gegen SchweißgeruchSOLUFRESH NEUTRASOL Duftkonzentrate sind Geruchsneutrali- sierer, die definierte Schlechtgerüche bzw. Geruchsquellen mit einer neuartigen Wirktechnologie neutralisieren. Diese Wirktechnologie blockiert die Wahrnehmung eines definierten Schlechtgeruchs über die Nase. Dabei besetzen Wirkstoff- substanzen die Rezeptoren in der Nase und verhindern auf diesem Wege die Wahrnehmung des Schlechtgeruchs. Die Wirkung ist auf definierte Bereiche des Schlechtgeruch beschränkt. Diese 5 Bereiche sind: WC/Pflege/Inko, Tabak/Rauch, Schweiß, Werkstatt und Küche. Die jeweiligen Produkte sind mit einem Parfümstoff kombiniert, der für das jeweilige Produkt eine individuelle Duftnote hat. Lieferung inklusive Verdunstervlies. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.72,42 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Desderman 78,2 G/100 G Lösung zur Anwendung auf der HautAnwendungsgebiet von Desderman 78,2 G/100 G Lösung zur Anwendung auf der HautDesderman 78,2 G/100 G Lösung zur Anwendung auf der Haut ist ein farbstoff- und parfümfreies alkoholisches Einreibepräparat zur hygienischen und chirurgischen Händedesinfektion. Das Produkt schützt das ganze Jahr über sicher vor Infektionen. Desderman 78,2 G/100 G Lösung zur Anwendung auf der Haut verfügt zudem über ein breites Wirkspektrum inklusive viruzid gemäß EN 14476. Wirkstoffe / Inhaltsstoffe / ZutatenDesderman 78,2 G/100 G Lösung zur Anwendung auf der Haut enthält: 100 g Lösung enthalten: 78,2 g Ethanol 96%(v/v), entsprechend 73,4 g Ethanol 100% (v/v). Sonstige Bestandteile: Butan-2-on, Isopropylmyristat (Ph.Eur.), (Hexadecyl/octadecyl) (2-ethylhexanoat), Povidon K 30, Sorbitol-Lösung 70%(kristallisierend) (Ph.Eur.), 2-Propanol (Ph.Eur.), gereinigtes Wasser. GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Desderman 78,2 G/100 G Lösung zur Anwendung auf der Haut: Hygienische Händedesinfektion (EN 13727 + EN 1500): Eine ausreichende Menge 30 Sek. in die trockenen Hände einreiben. Chirurgische Händedesinfektion (EN 13727 + EN 12791): Eine ausreichende Menge 90 Sek. in die trockenen Hände und Unterarme einreiben.PatientenhinweiseNur äußerlich anwenden. Nicht in die Augen bringen. Bei versehentlichem Augenkontakt sofort bei geöffnetem Lidspalt mehrere Minuten mit viel Wasser spülen. Arzneimittel, für Kinder unzugänglich aufbewahren. Leichtentzündlich! Nicht in Kontakt mit offenen Flammen oder eingeschalteten Heizquellen bringen. Nach Anbruch das Behältnis nicht länger als 18 Monate jedoch nicht über das Verfallsdatum hinaus anwenden. Bei Nutzung der Präparate in Spendersystemen beachten Sie bitte die Haltbarkeitshinweise des Spenderherstellers.HinweiseProdukt wird unverdünnt angewende3,65 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Was unterliegt der Kapitalertragsteuer?
Die Kapitalertragsteuer unterliegt in Deutschland sämtlichen Einkünften aus Kapitalvermögen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen. Auch Gewinne aus Wertpapiergeschäften und bestimmte Versicherungsleistungen sind steuerpflichtig. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Möglichkeiten zur Steueroptimierung, die genutzt werden können, um die Steuerlast zu reduzieren. Insgesamt dient die Kapitalertragsteuer der Besteuerung von Einkünften, die aus dem Besitz von Kapitalvermögen erzielt werden. **
-
Wann wird Kapitalertragsteuer fällig?
Die Kapitalertragsteuer wird fällig, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent, kann aber je nach individueller Situation variieren. Es gibt auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
-
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
-
Wie wird Kapitalertragsteuer abgeführt?
Die Kapitalertragsteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Banken behalten die Steuer ein und führen sie an das Finanzamt ab. Anleger müssen daher in der Regel keine zusätzlichen Schritte unternehmen, um die Kapitalertragsteuer zu bezahlen. Es gibt jedoch auch Ausnahmen, bei denen Anleger die Steuer selbst in ihrer Steuererklärung angeben und abführen müssen. In diesen Fällen sollten sich Anleger an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass die Steuer korrekt abgeführt wird. **

Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
Wird Kapitalertragsteuer automatisch abgeführt?
Wird Kapitalertragsteuer automatisch abgeführt? Die Kapitalertragsteuer wird in der Regel automatisch von Banken, Versicherungen oder Investmentgesellschaften abgeführt, wenn sie Kapitalerträge an den Kunden auszahlen. Dies betrifft beispielsweise Zinsen, Dividenden oder Kursgewinne. Der abgeführte Betrag wird direkt an das Finanzamt überwiesen. Es ist jedoch wichtig, die abgeführte Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eventuelle Steuervorteile geltend zu machen oder eine Rückerstattung zu erhalten. Es kann auch vorkommen, dass die Kapitalertragsteuer nicht automatisch abgeführt wird, zum Beispiel bei ausländischen Kapitalerträgen oder bestimmten Wertpapiergeschäften. In solchen Fällen ist es wichtig, sich selbstständig um die Abführung der Steuer zu kümmern. **
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
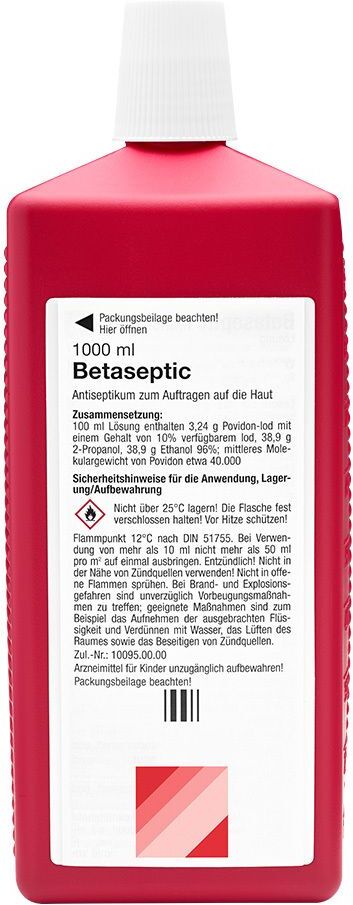
Betolo Betaseptic Lösung zur Anwendung auf der Haut 1000 mlBetaseptic Lösung zur Anwendung auf der Haut 1000 ml Betaseptic ist ein keimtötendes Mittel (Antiseptikum) zur Anwendung auf der Haut. Zur Hautdesinfektion vor Operationen Zur Hautdesinfektion vor Injektionen Zur Hautdesinfektion vor Biopsien Zur Hautdesinfektion vor Punktionen Zur Hautdesinfektion vor Blutabnahmen Nicht zur Anwendung auf Schleimhäuten und offenen Wunden geeignet Betaseptic enthält die Wirkstoffe Povidon-Iod, 2-Propanol und Ethanol 96 %. Die Lösung ist zur äußerlichen Anwendung auf der Haut bestimmt. Anwendung: Betaseptic ist zur äußerlichen Anwendung auf der Haut, jedoch nicht auf Schleimhäuten und Wunden bestimmt. Zur präoperativen Hautdesinfektion ist Betaseptic unverdünnt auf die Haut aufzutragen. Inhaltsstoffe: Die Wirkstoffe sind: Povidon-Iod, 2-Propanol, Ethanol 96 % 1 ml Betaseptic enthält: 32,4 mg Povidon-Iod (10 % verfügbares Iod, mittleres Molekulargewicht von Povidon etwa 40.000), 389 mg 2-Propanol, 389 mg Ethanol 96 %. Das Arzneimittel enthält keine sonstigen Bestandteile. Hinweise: Betaseptic ist nicht geeignet zur Anwendung auf Schleimhäuten und offenen Wunden. Dieses Arzneimittel enthält 389 mg Alkohol (Ethanol) pro ml entsprechend 36 Vol.-% Alkohol. Bei geschädigter Haut kann es ein brennendes Gefühl hervorrufen. Aufbewahrung: Nicht über 25 °C lagern. Die Flasche fest verschlossen halten. Vor Hitze schützen. Hersteller: Jenson R + (Ireland) Limited Unit 15, Daingean Hall, N4 Axis Centre Longford, N39 W6K0 Irland Pflichttext: Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke.32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alopexy 5% Lösung zur Anwendung auf der Haut 3x60 mlSCHON GESTESTET? Neue Formel ohne Fetten Haarverlust? Wirksamkeit klinisch nachgewiesen. Alopexy 5% Minoxidil Reaktiviert das Haarwachstum: Effektive Lösung gegen Haarausfall1 Gezielte Wirkung an der Wurzel Klinisch getestet Wirkung: Effektive Lösung gegen Haarausfall* Gezielte Wirkung an der Wurzel Klinisch getestet *Mit Minoxidil bei anlagebedingtem Haarausfall des Mannes Anwendungsbereich: Anlagebedingter Haarausfall des Mannes Zur Anwendung auf der Haut (Kopfhaut) Zur äußerlichen Anwendung. 2-mal täglich 1 ml auf die Kopfhaut auftragen ausgehend von der Mitte des betroffenen Bereichs. Die tägliche Höchstmenge von 2 ml darf nicht überschritten werden, unabhängig von der Größe der betroffenen Hautfläche. Inhaltsstoffe: 1 ml Lösung enthält 50 mg Minoxidil (5%), Propylenglycol, Ethanol (96%), gereinigtes Wasser.Hersteller PIERRE FABRE DERMO KOSMETIK GmbH Neuer Messplatz 5 79108 Freiburg E-Mail: adv_de@pierre-fabre.com Telefon: +49 800 70 50 900 Fax: +49 761 45261-777 Webseite: www.pierre-fabre.de34,83 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SOLUFRESH Aeron Duftkonzentrat Waterfresh mit NEUTRASOL-Technologie zur Anwendung gegen SchweißgeruchSOLUFRESH NEUTRASOL Duftkonzentrate sind Geruchsneutrali- sierer, die definierte Schlechtgerüche bzw. Geruchsquellen mit einer neuartigen Wirktechnologie neutralisieren. Diese Wirktechnologie blockiert die Wahrnehmung eines definierten Schlechtgeruchs über die Nase. Dabei besetzen Wirkstoff- substanzen die Rezeptoren in der Nase und verhindern auf diesem Wege die Wahrnehmung des Schlechtgeruchs. Die Wirkung ist auf definierte Bereiche des Schlechtgeruch beschränkt. Diese 5 Bereiche sind: WC/Pflege/Inko, Tabak/Rauch, Schweiß, Werkstatt und Küche. Die jeweiligen Produkte sind mit einem Parfümstoff kombiniert, der für das jeweilige Produkt eine individuelle Duftnote hat. Lieferung inklusive Verdunstervlies. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.72,42 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **
-
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
-
Was unterliegt der Kapitalertragsteuer?
Die Kapitalertragsteuer unterliegt in Deutschland sämtlichen Einkünften aus Kapitalvermögen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen. Auch Gewinne aus Wertpapiergeschäften und bestimmte Versicherungsleistungen sind steuerpflichtig. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Möglichkeiten zur Steueroptimierung, die genutzt werden können, um die Steuerlast zu reduzieren. Insgesamt dient die Kapitalertragsteuer der Besteuerung von Einkünften, die aus dem Besitz von Kapitalvermögen erzielt werden. **
-
Wann wird Kapitalertragsteuer fällig?
Die Kapitalertragsteuer wird fällig, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent, kann aber je nach individueller Situation variieren. Es gibt auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
Ähnliche Suchbegriffe für Kapitalertragsteuer
-
Desderman 78,2 G/100 G Lösung zur Anwendung auf der HautAnwendungsgebiet von Desderman 78,2 G/100 G Lösung zur Anwendung auf der HautDesderman 78,2 G/100 G Lösung zur Anwendung auf der Haut ist ein farbstoff- und parfümfreies alkoholisches Einreibepräparat zur hygienischen und chirurgischen Händedesinfektion. Das Produkt schützt das ganze Jahr über sicher vor Infektionen. Desderman 78,2 G/100 G Lösung zur Anwendung auf der Haut verfügt zudem über ein breites Wirkspektrum inklusive viruzid gemäß EN 14476. Wirkstoffe / Inhaltsstoffe / ZutatenDesderman 78,2 G/100 G Lösung zur Anwendung auf der Haut enthält: 100 g Lösung enthalten: 78,2 g Ethanol 96%(v/v), entsprechend 73,4 g Ethanol 100% (v/v). Sonstige Bestandteile: Butan-2-on, Isopropylmyristat (Ph.Eur.), (Hexadecyl/octadecyl) (2-ethylhexanoat), Povidon K 30, Sorbitol-Lösung 70%(kristallisierend) (Ph.Eur.), 2-Propanol (Ph.Eur.), gereinigtes Wasser. GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Desderman 78,2 G/100 G Lösung zur Anwendung auf der Haut: Hygienische Händedesinfektion (EN 13727 + EN 1500): Eine ausreichende Menge 30 Sek. in die trockenen Hände einreiben. Chirurgische Händedesinfektion (EN 13727 + EN 12791): Eine ausreichende Menge 90 Sek. in die trockenen Hände und Unterarme einreiben.PatientenhinweiseNur äußerlich anwenden. Nicht in die Augen bringen. Bei versehentlichem Augenkontakt sofort bei geöffnetem Lidspalt mehrere Minuten mit viel Wasser spülen. Arzneimittel, für Kinder unzugänglich aufbewahren. Leichtentzündlich! Nicht in Kontakt mit offenen Flammen oder eingeschalteten Heizquellen bringen. Nach Anbruch das Behältnis nicht länger als 18 Monate jedoch nicht über das Verfallsdatum hinaus anwenden. Bei Nutzung der Präparate in Spendersystemen beachten Sie bitte die Haltbarkeitshinweise des Spenderherstellers.HinweiseProdukt wird unverdünnt angewende3,65 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Fischer, Tin: Linke Daten, Rechte DatenLinke Daten, Rechte Daten , Warum wir nur das sehen, was wir sehen wollen , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20220402, Produktform: Leinen, Autoren: Fischer, Tin, Seitenzahl/Blattzahl: 240, Themenüberschrift: BUSINESS & ECONOMICS / Statistics, Keyword: Statistiken; Gefühlte Wahrheit; Wahrheit; Fake News; Gesundheit; Gesellschaft; Grüne; Umwelt; Klima; Wirtschaft; Geld; Politik; Mario Mensch; Wirtschaftsstatistik; Statistik; Einwanderung, Fachschema: Analyse / Datenanalyse~Datenanalyse~Migration (soziologisch)~Wanderung (soziologisch)~Zuwanderung~Forschung (wirtschafts-, sozialwissenschaftlich) / Sozialforschung~Sozialforschung~Empirische Sozialforschung~Sozialforschung / Empirische Sozialforschung~Umwelt / Politik, Wirtschaft, Planung~Ökonometrie~Statistik / Wirtschaftsstatistik~Wirtschaftsstatistik, Fachkategorie: Datenanalyse, allgemein~Sozialforschung und -statistik~Grüne Politik / Ökopolitik / Umweltschutz~Ökonometrie und Wirtschaftsstatistik~Wahrscheinlichkeitsrechnung und Statistik, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Migration, Einwanderung und Auswanderung, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hoffmann und Campe Verlag, Verlag: Hoffmann und Campe Verlag, Verlag: Hoffmann und Campe Verlag GmbH, Länge: 215, Breite: 144, Höhe: 26, Gewicht: 402, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 267813525,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
-
Wie wird Kapitalertragsteuer abgeführt?
Die Kapitalertragsteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Banken behalten die Steuer ein und führen sie an das Finanzamt ab. Anleger müssen daher in der Regel keine zusätzlichen Schritte unternehmen, um die Kapitalertragsteuer zu bezahlen. Es gibt jedoch auch Ausnahmen, bei denen Anleger die Steuer selbst in ihrer Steuererklärung angeben und abführen müssen. In diesen Fällen sollten sich Anleger an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass die Steuer korrekt abgeführt wird. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
-
Wird Kapitalertragsteuer automatisch abgeführt?
Wird Kapitalertragsteuer automatisch abgeführt? Die Kapitalertragsteuer wird in der Regel automatisch von Banken, Versicherungen oder Investmentgesellschaften abgeführt, wenn sie Kapitalerträge an den Kunden auszahlen. Dies betrifft beispielsweise Zinsen, Dividenden oder Kursgewinne. Der abgeführte Betrag wird direkt an das Finanzamt überwiesen. Es ist jedoch wichtig, die abgeführte Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eventuelle Steuervorteile geltend zu machen oder eine Rückerstattung zu erhalten. Es kann auch vorkommen, dass die Kapitalertragsteuer nicht automatisch abgeführt wird, zum Beispiel bei ausländischen Kapitalerträgen oder bestimmten Wertpapiergeschäften. In solchen Fällen ist es wichtig, sich selbstständig um die Abführung der Steuer zu kümmern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.